Llevas tres semanas en largo, el precio está por encima de tu entrada y el saldo de la cuenta es menor que el día que abriste. No hay ningún error en la plataforma ni ninguna comisión escondida: es el funding rate, el peaje que se cobran entre sí los futuros perpetuos cada ocho horas y que no dibuja ni una vela en tu gráfico. Aquí tienes la cuenta entera, con números que puedes seguir con la calculadora.
¿Qué es el funding rate y por qué no lo ves en el gráfico?
Un futuro perpetuo no vence nunca. Como no hay fecha de entrega que obligue a su precio a encontrarse con el del mercado al contado, hace falta una correa que los mantenga juntos, y esa correa es el funding.
Funciona así: cuando el perpetuo cotiza por encima del contado, la tasa es positiva y los largos pagan a los cortos; cuando cotiza por debajo, la tasa es negativa y son los cortos quienes pagan a los largos. No es una comisión de la plataforma: es dinero que sale de un lado del libro y entra en el otro. Por eso se dispara justo cuando todo el mundo quiere estar largo, que suele ser justo cuando tú también lo quieres.
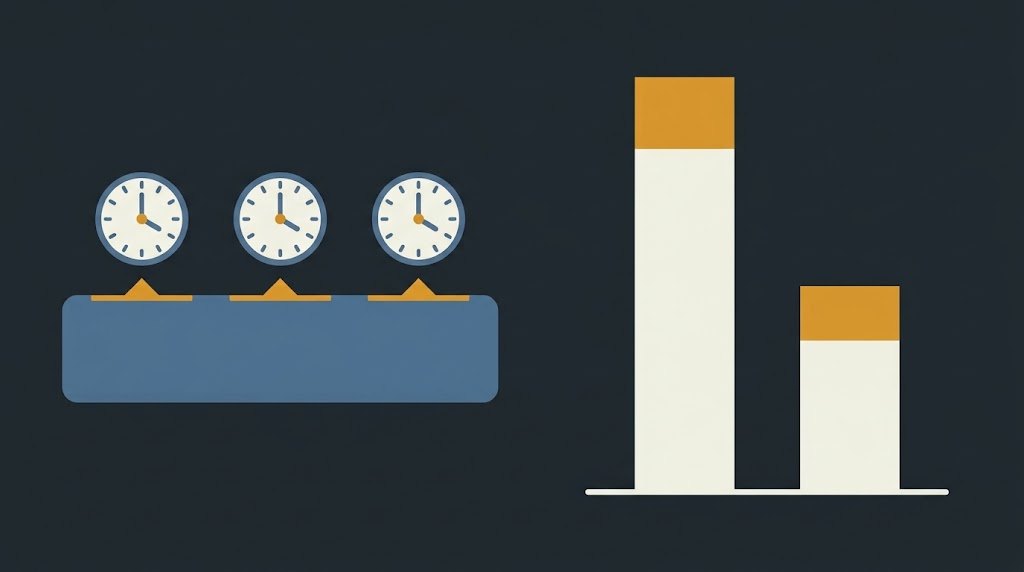
Dos detalles de fontanería que cambian la cuenta. El primero: en la mayoría de plataformas el cobro ocurre cada ocho horas, en tres cortes fijos del día; si la tuya usa el horario más extendido, caen a las 01:00, las 09:00 y las 17:00 hora peninsular de invierno. El segundo, y casi nadie lo aprovecha: solo pagas si estás abierto en el instante exacto del corte, así que si entras a las 10:00 y cierras a las 16:30 no pagas nada. Compruébalo en la tuya, que hay excepciones.
De un 0,01 % por periodo a un 10,95 % anual
Aquí está la trampa: un 0,01 % parece calderilla porque tu cabeza lo lee como si fuera un dato anual, y es un dato de ocho horas.
Haz tú la conversión: tres cobros al día por 365 días son 1.095 periodos al año. Multiplica la tasa por 1.095 y tienes el funding rate en ritmo anual. Un 0,005 % por periodo se queda en un 5,48 % al año. Un 0,01 % es un 10,95 %. Un 0,05 % ya son 54,75 %. Y un 0,1 %, cifra que he visto sostenerse días enteros en los tramos de euforia, es un 109,5 % anual.
En los tramos tranquilos que llevo apuntados desde hace años, la cifra que más se me repite es ese 0,01 % por periodo, pero no lo tomes como una ley: tómalo como el cuentakilómetros. No dice lo que vas a pagar en doce meses, dice a qué velocidad estás pagando ahora mismo. Ir a 120 por hora tampoco significa que vayas a recorrer 120 kilómetros.
El coste se cobra sobre la posición, no sobre tu margen
Este es el punto donde se le rompe la intuición a casi todo el mundo.
Pon una posición larga de 10.000 euros abierta con 1.000 euros de margen, es decir, apalancamiento por diez. Con la tasa en el 0,01 %, cada corte te cuesta 10.000 × 0,0001 = 1 euro. Son 3 euros al día y 90 euros en treinta días.
Noventa euros sobre los 10.000 de la posición es un 0,9 %: nada. Noventa euros sobre los 1.000 que has puesto tú es un 9 % de tu dinero en un mes. La misma cantidad, dos porcentajes, y el que te afecta es el segundo. Dicho en ritmo anual: ese 10,95 % de funding rate sobre la posición se convierte en un 109,5 % sobre tu margen con apalancamiento por diez. El apalancamiento multiplica el beneficio, la pérdida y también el peaje.
De ahí sale el número que conviene llevar apuntado antes de entrar: cuánto tiene que subir el precio solo para empatar. Con un 0,03 % al día, en treinta días necesitas una subida del 0,9 % para quedarte como estabas, y en noventa días, del 2,7 %. Si operas por ciclos y cuentas el tiempo en trimestres, ese 2,7 % es el listón que hay que saltar antes de ganar el primer euro.
Seis semanas en largo, acertar la dirección y perder dinero
Fue un martes de febrero, en una sesión de mentoría por videollamada. Óscar compartió pantalla para que le revisara una entrada y lo primero que vi no fue el gráfico: fue el reflejo azulado del monitor en sus gafas y esa media sonrisa tensa del que sabe que algo no cuadra pero no sabe dónde mirar.
Llevaba seis semanas largo desde un soporte que había marcado bien. Posición de 12.000 euros, margen de 1.200, apalancamiento por diez. El precio estaba un 3 % por encima de su entrada y su cuenta seguía en rojo. «Eva, esto está mal contado», me dijo.
Le pedí que abriera la pestaña del historial de comisiones, esa que casi nadie abre nunca. Seis semanas son 42 días, o sea, 126 cortes. En aquel tramo la tasa rondaba el 0,03 % por periodo, porque el mercado estaba eufórico y todo el mundo quería estar exactamente donde estaba él. Cada corte, 12.000 × 0,0003 = 3,60 euros. Por 126 cortes, 453,60 euros.
El precio le daba 12.000 × 0,03 = 360 euros de beneficio. El funding rate se había llevado 453,60 euros. Resultado: 93,60 euros de pérdida habiendo acertado la dirección. Medido contra su margen, el peaje suponía el 37,8 % de sus 1.200 euros. Para empatar habría necesitado una subida del 3,78 %, no del 3 %, y nadie le había dicho jamás que ese número existía.
Cuándo el funding rate te paga a ti
La correa tira en los dos sentidos. Cuando el perpetuo cotiza por debajo del contado, en plena capitulación, la tasa se pone negativa y quien está largo cobra: aguantar una posición comprada deja de costar y empieza a ingresar.
De ahí nace la jugada de manual: comprar 10.000 euros al contado y abrir a la vez un corto de 10.000 en el perpetuo. La exposición al precio queda en cero, porque si sube un 20 % ganas 2.000 euros en el contado y pierdes 2.000 en el corto, y te quedas cobrando mientras la tasa sea positiva: 3 euros al día con el 0,01 %, 1.095 euros al año si se mantuviera.
Que no te deslumbre ese número: tiene dos avisos. El corto necesita margen de sobra, porque si lo abres con 1.000 euros una subida del 10 % se come esos 1.000 enteros y te lo cierran bastante antes, aunque tus bitcoins al contado sigan intactos. Y la tasa se recalcula cada ocho horas: el día que se pone negativa, quien paga eres tú. Es una posición para vigilar, no un depósito.
Preguntas frecuentes
¿El funding rate se paga también comprando al contado? No. Comprar y guardar no tiene peaje: pagas la comisión de compra y se acabó. Por eso, para una tesis de ciclo que vas a sostener meses, el contado casi siempre sale más barato; el perpetuo compensa cuando necesitas el apalancamiento de verdad o cuando vas a estar dentro días, no trimestres.
¿Puedo esquivarlo cerrando justo antes del corte? Técnicamente sí, porque solo se cobra a quien está abierto en ese instante. Échale la cuenta antes: si el corte te cuesta 1 euro y la horquilla más las comisiones de cerrar y reabrir te cuestan más que eso, estás pagando por ahorrar. Y en ese hueco el precio puede hacer cualquier cosa.
¿Un funding rate muy alto anuncia que el precio va a caer? No es una señal de venta, es un termómetro de posicionamiento: dice que hay mucho largo apalancado pagando por seguir ahí. Eso sí vuelve el mercado más frágil, porque una caída pequeña obliga a cerrar a gente que no quería cerrar. Yo lo uso para recortar tamaño y acortar plazos, nunca para abrir un corto solo por eso.
Puntos clave
- El funding rate es un pago entre operadores cada ocho horas, no una comisión de la plataforma, y solo lo paga quien está abierto en el corte.
- Multiplícalo por 1.095 para verlo en ritmo anual: un 0,01 % por periodo es un 10,95 % al año.
- Se cobra sobre la posición, no sobre tu margen: 90 euros al mes son un 0,9 % de una posición de 10.000 euros y un 9 % de 1.000 euros de margen.
- Calcula cuánto tiene que subir el precio solo para empatar: con un 0,03 % diario, un 0,9 % al mes y un 2,7 % al trimestre.
- Con la tasa negativa cobras por estar largo, pero el contado más corto exige margen de sobra y vigilancia diaria.